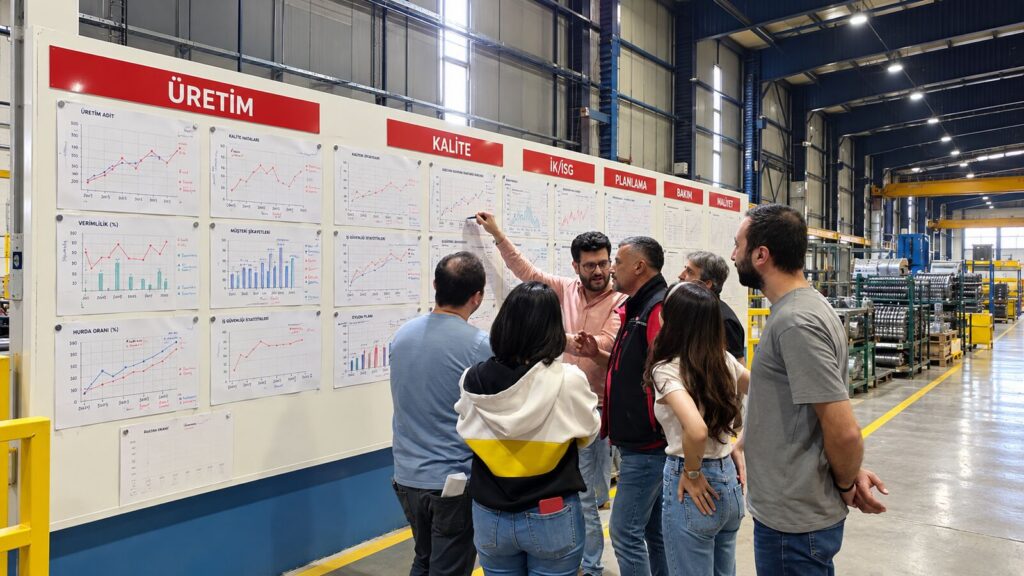

Kosten senken bedeutet, Ressourcen gezielter einzusetzen und vermeidbare Aufwände systematisch zu reduzieren. In Industrieunternehmen betrifft das Prozesse, Qualität, Anlagen, Materialfluss und Organisation. Eine nachhaltige Strategie untersucht die Ursachen der Kosten, statt lediglich Budgets zu kürzen oder notwendige Leistungen einzuschränken.
Warum Kostenmanagement eine gemeinsame Aufgabe ist
Energie, Material, Personal und Logistik beeinflussen die Wirtschaftlichkeit eines Betriebs. Viele dieser Aufwände werden jedoch durch Entscheidungen in mehreren Bereichen geprägt. Kostenverbesserung ist deshalb nicht allein eine Aufgabe der Finanzfunktion. Produktion, Einkauf, Technik, Qualität und Führung müssen Zusammenhänge gemeinsam verstehen.
Die Betrachtung sollte mit Kundenleistung und strategischen Zielen verbunden bleiben. Ein lokal niedrigerer Aufwand kann an anderer Stelle höhere Bestände, Ausfälle oder Nacharbeit verursachen.
Kostensenkung und Qualitätsabbau unterscheiden
Eine geringere Materialqualität oder das Streichen notwendiger Prüfungen kann einen kurzfristig günstigeren Einzelpreis erzeugen. Wenn dadurch Fehler und Reklamationen zunehmen, steigen möglicherweise die Gesamtkosten. Eine wirksame Verbesserung richtet sich dagegen auf vermeidbare Schritte und Fehlerursachen.
Qualität, sichere Arbeitsbedingungen und die erforderliche Lieferleistung sind deshalb bei der Bewertung jeder Maßnahme zu berücksichtigen. Das verhindert eine einseitige Optimierung auf eine einzelne Budgetposition.
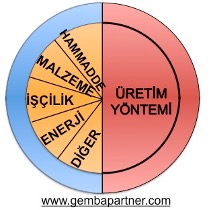
Die Kostenarten richtig einordnen
Fixe Kosten
Fixkosten verändern sich innerhalb eines betrachteten Zeitraums und Beschäftigungsbereichs nicht unmittelbar mit jeder zusätzlichen Einheit. Miete oder bestimmte Verwaltungsaufwände können dazu gehören. Eine Zuordnung muss den tatsächlichen Verträgen und Kapazitätsbedingungen entsprechen.
Variable Kosten
Variable Kosten hängen vom Leistungsvolumen ab, etwa verbrauchsabhängige Materialanteile. Energie und Arbeitskosten können je nach Betriebsmodell fixe, variable und sprungfixe Anteile enthalten. Eine pauschale Zuordnung kann deshalb die Wirkung einer Maßnahme verzerren.
Verdeckte Prozesskosten
Nacharbeit, Suchen, Warten und ungeplante Störungen erscheinen oft in allgemeinen Kostenstellen, ohne als Verlustursache getrennt sichtbar zu sein. Ihre Erfassung verbindet den operativen Ablauf mit der wirtschaftlichen Betrachtung.
Prozessverbesserung als Ansatzpunkt
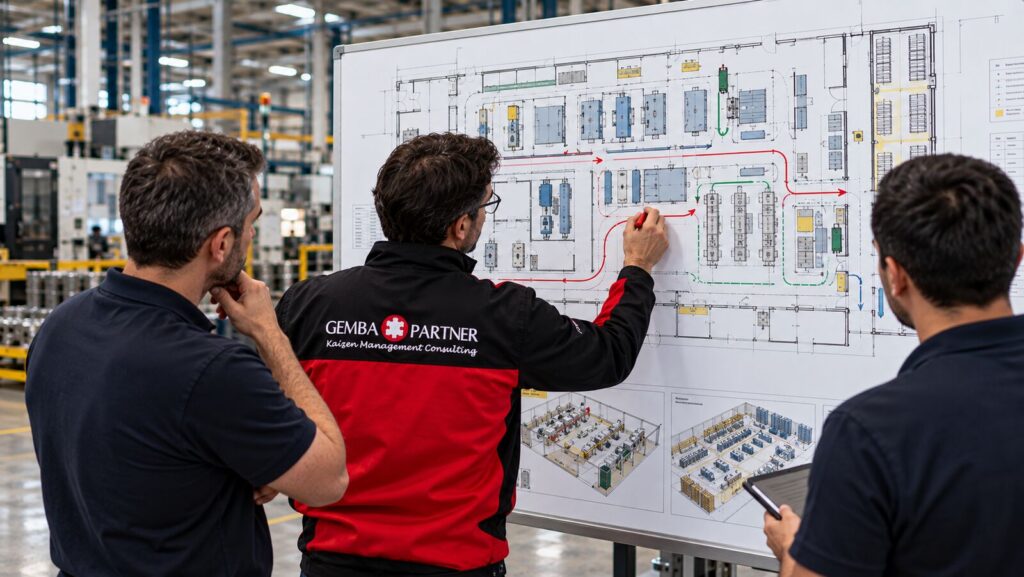
Eine Aufnahme des heutigen Ablaufs zeigt doppelte Eingaben, unnötige Übergaben und wiederkehrende Korrekturen. Standardisierung und einfachere Informationswege können solche Aufwände verringern. Eine Wertstromanalyse hilft, den gesamten Fluss zu betrachten.
Mit Lean Verschwendung bearbeiten
Überproduktion, unnötige Transporte, überhöhte Bestände und Wartezeiten binden Ressourcen. Lean verbindet deren Untersuchung mit einer Verbesserung des Kundenflusses. Nicht jede frei werdende Kapazität wird unmittelbar zur finanziellen Einsparung. Ihre tatsächliche Nutzung muss in der Ergebnisbewertung berücksichtigt werden.
Technik und Digitalisierung gezielt einsetzen
Passende digitale Erfassung kann Informationsaufwand verringern und die Ursachenanalyse unterstützen. Automatisierung kann bestimmte wiederkehrende Tätigkeiten verändern. Zuvor sollten Bedarf, Prozessstabilität, Investitions- und Betriebsaufwand sowie erforderliche Kompetenzen geprüft werden.
Ein digitalisiertes unzweckmäßiges Verfahren bleibt unzweckmäßig. Die Auswahl folgt deshalb dem Problem und nicht der Attraktivität einer Technologie.
Produktion und tägliche Operationen verbinden
In der Fertigung können ungeplante Stillstände, instabile Rüstvorgänge und Qualitätsabweichungen wichtige Ansatzpunkte sein. Materialeinsatz und Lieferantenanforderungen werden mit den technischen und qualitativen Bedingungen abgestimmt.
Auch Instandhaltung, interne Logistik, Energieeinsatz und administrative Abläufe sollten in die Betrachtung einbezogen werden. Die Summe kleinerer organisatorischer Verluste kann relevant sein, muss aber mit realen Daten nachvollzogen werden.
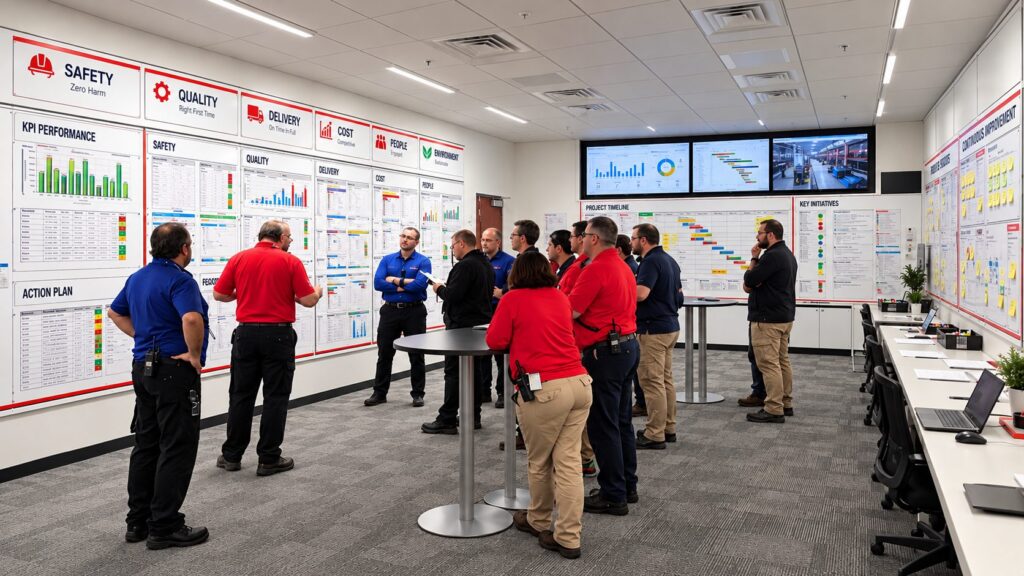
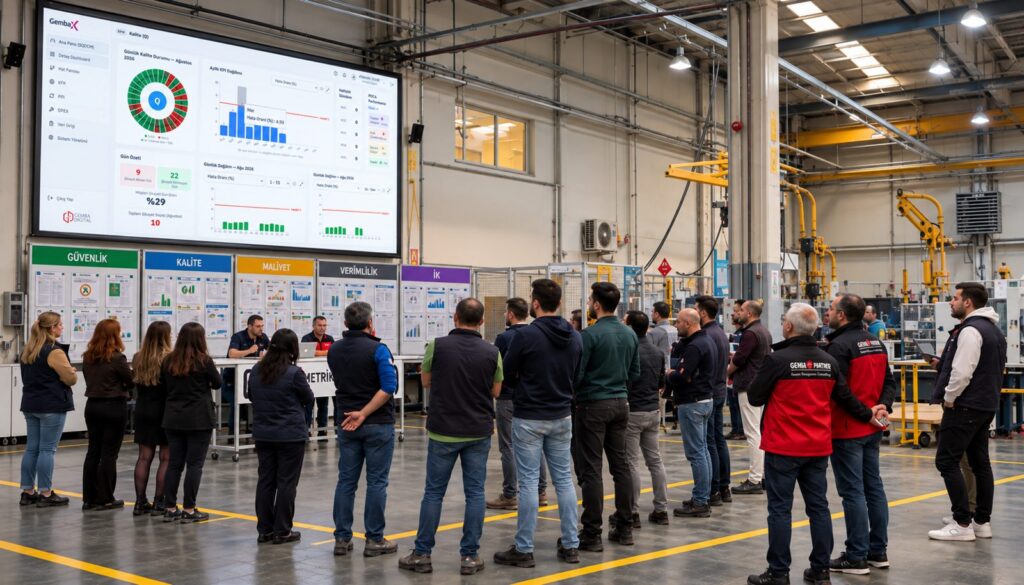
Daten und Kennzahlen nutzen
Vor einer Maßnahme werden Ausgangswert, Berechnung und Bezugsgröße festgelegt. Stückkosten benötigen beispielsweise eine Einordnung des Produktmixes und der Mengen. Eine reduzierte Fehlerquote sollte mit den dadurch vermiedenen Aufwänden verbunden werden.
Geeignete Kennzahlen schaffen eine gemeinsame Entscheidungsgrundlage. Sie ersetzen nicht die Untersuchung, warum eine Abweichung entstanden ist.
Typische Fehler vermeiden
- Eine kurzfristige Sparaktion ohne Ursachenarbeit durchführen.
- Beschäftigte und betroffene Fachbereiche unzureichend beteiligen.
- Qualität und Lieferfähigkeit aus der Bewertung ausblenden.
- Potenziale als realisierte Einsparungen ausweisen.
- Verlagerungen zwischen Bereichen als Verbesserung des Gesamtsystems behandeln.
Eine tragfähige Roadmap entwickeln
- Relevante Kostentreiber und operative Verlustursachen aufnehmen.
- Ziele im Zusammenhang mit Kundenleistung und Strategie bestimmen.
- Maßnahmen nach Nutzen, Aufwand, Risiken und Abhängigkeiten priorisieren.
- Verantwortliche und Überprüfungstermine vereinbaren.
- Die Wirkung messen und erfolgreiche Änderungen in Standards überführen.
Regelmäßige Rückmeldung und Problemlösung verbinden die Vorhaben mit der täglichen Führung. So entsteht eine fortlaufende Entwicklung statt einer einmaligen Kampagne.
Was eine externe Begleitung beitragen kann
Eine externe Perspektive kann Annahmen hinterfragen und einen strukturierten Untersuchungs- und Umsetzungsprozess unterstützen. Umfang und Ziel sollten zur Situation des Unternehmens passen. Besonders bei Wachstum, Margendruck oder komplexen Abläufen kann eine gemeinsame Priorisierung hilfreich sein.
Gemba Partner verbindet Ziele und Umsetzung unter anderem mit Hoshin Kanri. Ein konkreter Verbesserungsfall wird in der Referenz aus der industriellen Fertigung beschrieben.
Häufige Fragen
Ist weniger Budget bereits eine Kostensenkung?
Eine Budgetkürzung beschreibt zunächst eine Vorgabe. Ob der tatsächliche Aufwand sinkt und die erforderliche Leistung erhalten bleibt, muss gesondert geprüft werden.
Wie wird Erfolg bewertet?
Mit nachvollziehbaren wirtschaftlichen Wirkungen und geeigneten Gegenprüfungen bei Qualität, Lieferung, Prozessleistung und Zusammenarbeit.
Wo sollte ein Betrieb anfangen?
Bei den wichtigsten nachweisbaren Verlustursachen im eigenen Wertstrom. Eine allgemeine Liste von Kürzungsmaßnahmen ersetzt diese Priorisierung nicht.
Fachliche Grundlage: Maliyet Azaltma Nedir? İşletmeler İçin Etkili Maliyet Azaltma Stratejileri (türkischer Originalbeitrag). Quelle: Gemba Partner / Gemba Partner. Die deutsche Fassung wurde sprachlich und redaktionell für diese Website aufbereitet.