
Versteckte Produktionskosten entstehen, wenn zusätzliche Ressourcen durch Warten, Störungen, Ausschuss oder Nacharbeit verbraucht werden, ohne als eigene Ursache sichtbar zu sein. Eine erreichte Stückzahl sagt deshalb noch nicht, wie wirtschaftlich sie hergestellt wurde. Die Analyse verbindet Ausbringung mit dem tatsächlichen Einsatz von Material, Zeit, Kapazität und Fläche.
Die zweite Frage neben der Stückzahl
Beim Fahrzeug wird neben dem Kaufpreis häufig nach dem Verbrauch gefragt. Übertragen auf die Produktion lautet die zusätzliche Frage: Welche Ressourcen wurden für die erreichte Leistung benötigt? Gemeint sind nicht nur Strom, Gas oder Wasser, sondern auch Arbeitszeit, Anlagenzeit und gebundenes Material.
Zwei Bereiche können dieselbe Gutmenge erzeugen und dabei sehr unterschiedliche Bestände, Nacharbeit oder Überstunden aufweisen. Diese Unterschiede bleiben in einer reinen Mengenbetrachtung verborgen.
Ein rechnerisches Beispiel für die Abweichung
Angenommen, für eine bestimmte Tagesproduktion sind 1.000.000 Geldeinheiten geplant, tatsächlich werden 1.100.000 benötigt. Die zusätzlichen 100.000 beschreiben zunächst eine Abweichung. Das ist ein hypothetisches Rechenbeispiel, keine Angabe zu einem Kunden und keine Währungsumrechnung.
Die Abweichung beweist für sich allein noch keine vollständig vermeidbare Verschwendung. Preise, Mengen, Produktmix und die Gültigkeit des Planwerts müssen ebenfalls geprüft werden. Erst danach lässt sich der Anteil operativer Verluste sinnvoll untersuchen.
Welche Verlustursachen betrachtet werden
- Ausschuss und Qualitätsabweichungen.
- Warten auf Material, Freigaben oder Anlagen.
- Ungeplante Stillstände.
- Nacharbeit und zusätzliche Reparaturschritte.
- Unnötige Transporte und Bewegungen.
- Unzweckmäßige Rüstabläufe.
- Unausgeglichene Nutzung von Personal und Anlagen.
- Durch Prozessprobleme verursachte Mehrarbeit.
Die Ursachen können miteinander verbunden sein. Eine unzuverlässige Anlage kann beispielsweise zu Bestandsaufbau und zusätzlicher Arbeit in einer anderen Schicht beitragen.
Warum Kosten in Berichten verteilt erscheinen
Ausschuss, Mehrarbeit und Instandhaltung werden häufig in unterschiedlichen Positionen erfasst. Wartezeiten oder Suchaufwand sind teilweise nur indirekt enthalten. Dadurch lässt sich aus einer Kostenstellenübersicht nicht unmittelbar ablesen, welches Prozessproblem den Aufwand verursacht hat.
Die operative Untersuchung ergänzt deshalb die wirtschaftliche Sicht. Sie fragt, wo und unter welchen Bedingungen Ressourcen verbraucht wurden und welche Ursache verändert werden kann.
Standards und tatsächlichen Verbrauch vergleichen
Für einen sinnvollen Vergleich müssen die Annahmen des Standards bekannt sein: Materialeinsatz, Arbeitsinhalt, Anlagenzeit, Rüsten und erwartete Qualitätsbedingungen. Ein veralteter oder ungeeigneter Standard kann eine Abweichung erzeugen, ohne dass die aktuelle Ausführung die alleinige Ursache ist.
Wenn ein Prozess beispielsweise mit 100 Ressourceneinheiten geplant wird und 112 benötigt, lautet die nächste Frage, woher die zusätzlichen zwölf stammen. Der Vergleich führt zur Beobachtung des Ablaufs und zur Prüfung der zugrunde liegenden Annahmen.
Kaizen beginnt beim Verstehen des Ist-Zustands
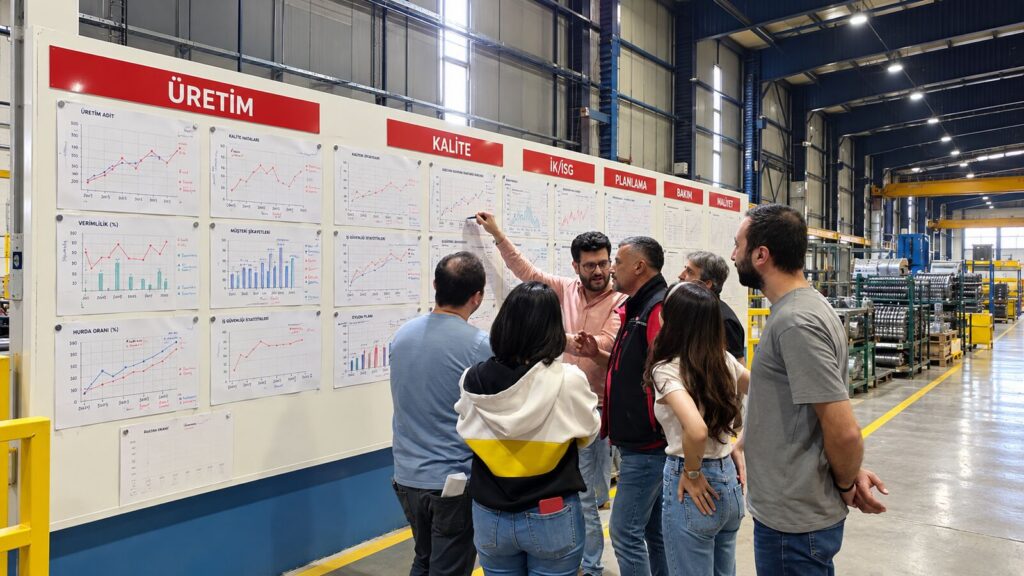
Ein Vorschlagswesen allein macht Verluste nicht vollständig sichtbar. Das Team untersucht, wo es wartet, Material bewegt, Kapazität verliert oder dieselbe Leistung mehrfach bearbeiten muss. Daraus entstehen konkretere Verbesserungsaufgaben.
Kaizen verbindet diese Beobachtung mit überprüfbaren Maßnahmen. 5S, SMED, TPM oder andere Methoden werden passend zur Ursache eingesetzt, statt um ihrer selbst willen eingeführt zu werden.
Produktivität als Beziehung von Leistung und Einsatz
Ein hypothetisches Werk kann mit denselben Ressourcen 1.100 statt 1.000 geeignete Einheiten herstellen. Ebenso kann es dieselben 1.000 Einheiten mit weniger vermeidbarem Aufwand erzeugen. Beide Entwicklungen können eine bessere Produktivität bedeuten, wenn Qualität und Bezugsgrößen vergleichbar sind.
Mehr Ausbringung ist allerdings nur dann sinnvoll, wenn sie benötigt wird. Nicht nachgefragte Mengen erhöhen möglicherweise Bestände, statt wirtschaftlichen Nutzen zu schaffen.
Operative und finanzielle Sicht verbinden
Ein zusätzlicher Transport oder eine nachgearbeitete Einheit bindet reale Ressourcen. Wie daraus eine finanzielle Wirkung entsteht, hängt unter anderem von Kapazitätsnutzung und Kostenstruktur ab. Eine frei gewordene Stunde ist nicht automatisch eine direkt eingesparte Auszahlung.
Ein gutes Shopfloor Management macht deshalb sowohl die Verlustursache als auch die beabsichtigte Nutzung der Verbesserung sichtbar. Produktion und wirtschaftliche Steuerung arbeiten dabei zusammen.
Drei Fragen für die Produktionsbesprechung
- Welche geeignete Leistung haben wir erbracht?
- Welche Ressourcen haben wir dafür eingesetzt?
- Welcher zusätzliche Einsatz war vermeidbar und welche Ursache bearbeiten wir?
Diese Fragen ergänzen die Tagesmengen um eine Prozesssicht. Sie helfen, Prioritäten zwischen Qualitätsarbeit, Rüsten, Instandhaltung und Materialfluss zu begründen.
Von der Erkenntnis zur Verbesserung
Die wichtigsten Verlustursachen werden mit den Beteiligten priorisiert. Für jede Maßnahme braucht es Verantwortung, eine geeignete Erprobung und eine Wirkungskontrolle. Ergebnisse werden mit der gleichen Definition und unter vergleichbaren Bedingungen geprüft.
Gemba Partner unterstützt die Untersuchung mit Prozessanalyse und Lean Assessment. Einen realen Projektfall zeigt die Referenz zur industriellen Fertigung.
Häufige Fragen
Warum reicht die produzierte Menge nicht als Erfolgsmaß?
Weil sie nichts über Nacharbeit, Bestände, zusätzliche Zeit und andere eingesetzte Ressourcen aussagt.
Ist jede Planabweichung Verschwendung?
Nein. Auch Preise, Produktmix, Mengen und ungeeignete Standards können eine Rolle spielen. Die Ursache muss vor einer Bewertung untersucht werden.
Wo beginnt die Kostensenkung?
Bei einem gemeinsamen Verständnis der realen Abläufe und ihrer wirtschaftlichen Wirkung. Budgetdaten und Beobachtungen am Gemba ergänzen sich dabei.
Fachliche Grundlage: Üretimde Görünmeyen Maliyetleri Yönetmek (türkischer Originalbeitrag). Quelle: Atakan Zehir / Gemba Partner. Die deutsche Fassung wurde sprachlich und redaktionell für diese Website aufbereitet.